Noticias actuales sobre startups e inversiones de capital de riesgo del 19 de septiembre de 2026: megarronda de Crusoe, valoraciones en billones de líderes en IA, nuevos unicornios, energía para centros de datos, IPO, acuerdos de M&A y conclusiones para los fondos de capital de riesgo
El mercado global de capital de riesgo concluye la tercera semana de septiembre en un modo paradójico: el dinero se encarece, pero los cheques crecen. La Reserva Federal de EE. UU. ha aumentado por primera vez en más de tres años su tasa de interés — al 3.75–4.00%, el rendimiento de los bonos del tesoro a diez años ha superado el 5%. Sin embargo, el capital privado continúa revalorizando agresivamente las empresas que controlan la infraestructura de inteligencia artificial. Para los inversores y fondos de capital de riesgo, el sábado 19 de septiembre es un motivo para resumir una semana en la que las startups han atraído miles de millones de dólares y el mercado de IPO ha pasado por un nuevo examen.
Lo más importante para los inversores de capital de riesgo:
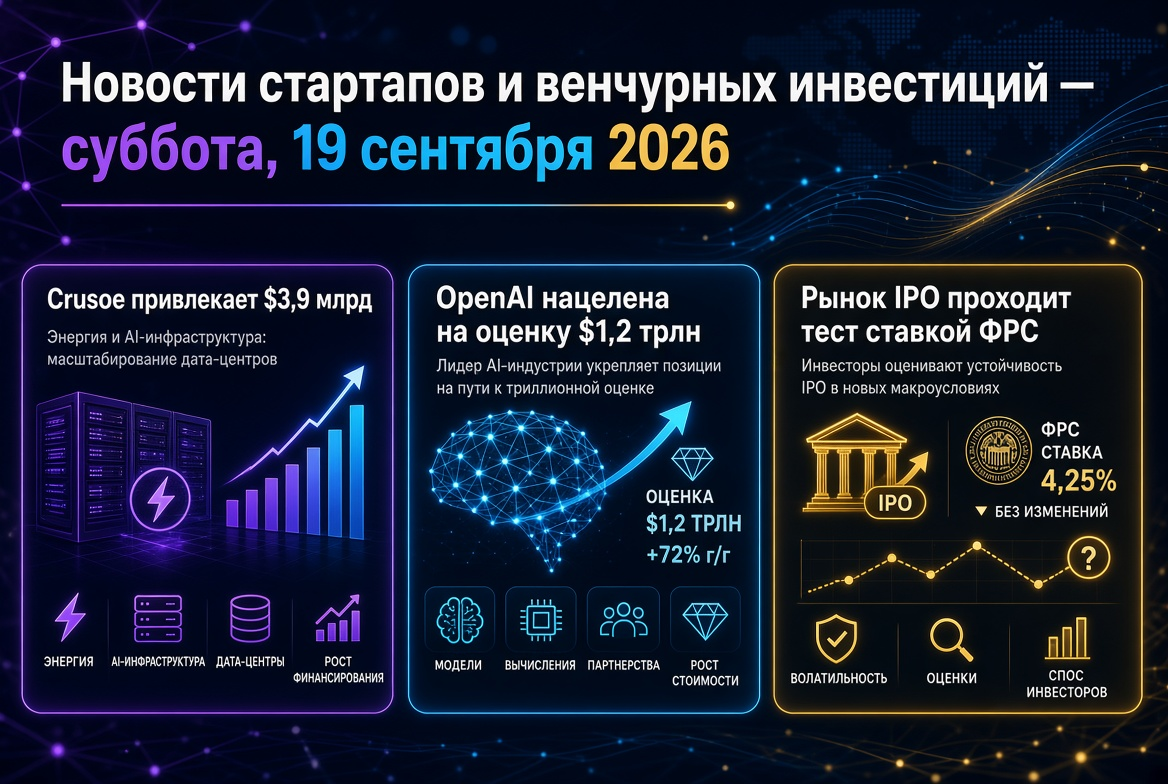
- Crusoe cerró la ronda Series F por $3.9 mil millones con una valoración de $30.9 mil millones.
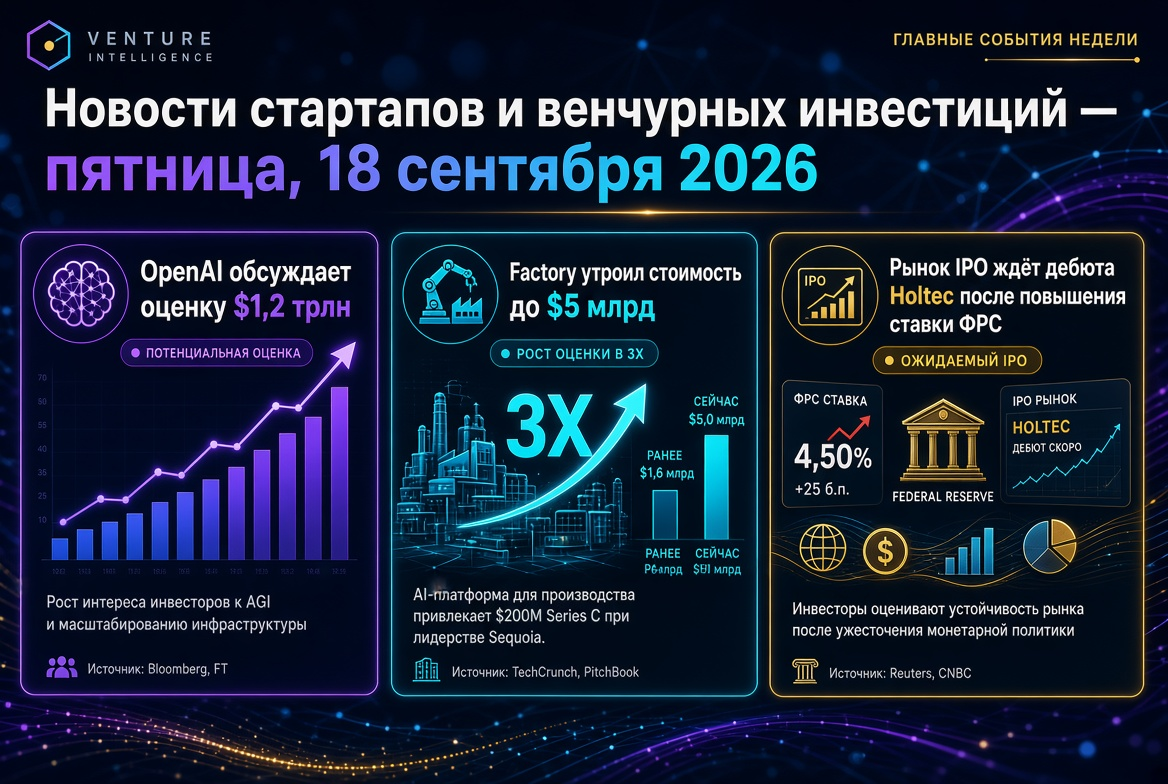
- OpenAI discute una ronda con una valoración superior a $1.2 billones, Anthropic prepara su IPO en Nasdaq.
- Temporal, Positron, Factory, Impulse Space — las megarrondas de la semana.
- Mazama Energy, TAR, Holtec — la energía para centros de datos se convierte en un tema de inversión independiente.
- Anew Labs y CADDi — nuevos unicornios asiáticos.
- La Reserva Federal envía señales sobre otro posible aumento de tasas para finales de año.
Crusoe: $3.9 mil millones por el control de los "cuellos de botella" de la IA
Crusoe, con sede en Denver, cerró la ronda Series F por $3.9 mil millones con una valoración de $30.9 mil millones post-money. Los principales inversores son Atreides Management y Valor Equity Partners. Hace un año, tras una ronda de $1.375 mil millones, la empresa estaba valorada en poco más de $10 mil millones, es decir, su valoración se ha triplicado. Crusoe construye centros de datos, vende capacidades de GPU en la nube y produce centros de datos modulares que se ubican donde hay electricidad. Se han contratado más de 6 GW de potencia. Los inversores valoran la empresa como un activo de infraestructura con potencial de crecimiento tecnológico.
Es notable la concentración: de las diez principales transacciones del jueves, que sumaron $4.37 mil millones, aproximadamente el 89% correspondió a Crusoe. El capital de riesgo está disponible, pero se distribuye de manera cada vez más desigual.
OpenAI y Anthropic: valoraciones en billones a la espera de IPO
OpenAI está en conversaciones iniciales sobre una ronda valorada en más de $1.2 billones. Esto representa aproximadamente un 41% más que los $852 mil millones de marzo, cuando la empresa atrajo un récord de $122 mil millones. La iniciativa proviene de los inversores, los parámetros aún pueden cambiar. Sam Altman ha confirmado que no habrá IPO en 2026. Los ingresos anuales superaron los $40 mil millones.
Anthropic recaudó $65 mil millones en mayo con una valoración de $965 mil millones. Según informes de prensa, la empresa iniciará el marketing de la colocación en Nasdaq a más tardar a mediados de octubre y espera listar antes de las elecciones intermedias en EE. UU. el 3 de noviembre. Antes de esto, acordará una línea de crédito renovable de $15 mil millones. Después del IPO de junio de SpaceX con una valoración récord de $1.77 billones, esta emisión establecerá el múltiplo público para todo el sector de IA.
Megarrondas de la semana: desde agentes de IA hasta el espacio
- Temporal — $550 millones en Series E con una valoración de $12.55 mil millones, líder — Lightspeed. La empresa está desarrollando una plataforma de ejecución confiable para agentes de IA.
- Positron — $875 millones en Series C con una valoración de $5 mil millones, líder — NEA. El producto son chips para inferencia.
- Factory — $200 millones con una valoración de $5 mil millones de Blackstone, Khosla Ventures y Sequoia. El producto son agentes de IA para el desarrollo de software.
- Impulse Space — ampliación de Series D por $308 millones. La valoración aumentó a $5.4 mil millones desde $4.26 mil millones en junio.
- Nex — más de $150 millones en Series E de Baillie Gifford y BAI Capital. Un sistema de juego basado en visión por computadora — una ronda grande y poco común fuera de la IA generativa.
- Sling Therapeutics — $123 millones en Series C con la participación de Forbion y TPG. La biotecnología vuelve a la agenda.
Nuevos unicornios y etapas tempranas: apuesta por la IA vertical
Esta semana, tres empresas alcanzaron el estatus de unicornio. Profound recaudó $180 millones con una valoración de $1.8 mil millones de Sequoia y Kleiner Perkins. Thatch obtuvo $108 millones con una valoración de $1 mil millones. Arcee AI cerró su Series B con una valoración pre-money de $1 mil millones.
En las etapas tempranas, las startups están integrando IA en partidas específicas del presupuesto del cliente:
- MIND — $72 millones en Series B con una valoración de alrededor de $400 millones. La empresa protege los datos corporativos de filtraciones a través de agentes de IA, y los ingresos han crecido 17 veces.
- Adaptive — $30 millones en Series B (Tidemark) para software financiero para empresas de construcción.
- Kastle — $24 millones en Series A (Insight Partners) para agentes de IA en préstamos.
- Viabot — $24 millones en Series A (Walden International) para robots autónomos para el mantenimiento de áreas.
- Hang Ten Systems — ampliación semilla de $53 millones de Xora, una estructura de Temasek. En total, desde mayo ha recaudado $85 millones.
- Hello Haven — pre-semilla de $15 millones de Mayfield para una IA personal con memoria persistente.
Energía para IA: apuestas geotérmicas y nucleares
La electricidad se está convirtiendo en el principal limitante del crecimiento de los cálculos, y las inversiones de capital de riesgo están siguiendo la escasez. Mazama Energy recaudó $135 millones en Series B para energía geotérmica "súper caliente". Los principales inversores son Centaurus Capital y Doerr Capital, con la participación de ConocoPhillips, Shell Ventures, Khosla Ventures y Gates Frontier. TAR está construyendo sistemas de energía autónomos para centros de datos y obtuvo $120 millones en Series A de Spark Capital con una valoración de $1 mil millones. Las corporaciones de petróleo y gas y los fondos climáticos están encontrándose cada vez más en los mismos sindicatos.
IPO y macro: la tasa de la Reserva Federal como filtro de calidad
El comité de la Reserva Federal votó unánime, 12 votos a favor, para aumentar la tasa en 25 puntos básicos y dejó claro que podría haber un nuevo aumento antes de que finalice el año: 16 de los 18 miembros esperan un nuevo incremento. La razón — inflación con el petróleo por encima de $100. El mercado tecnológico ha soportado el golpe. El jueves, el Nasdaq subió alrededor del 1.6%, el índice de semiconductores aumentó un 3.3%.
La ventana de IPO sigue abierta. El volumen de emisiones en EE. UU. desde principios de año ha superado los $145 mil millones, Altera ha presentado una solicitud confidencial. Un indicador del final de la semana fue el debut programado para el viernes de Holtec Nuclear en Nasdaq bajo el ticker HNUC. La empresa emitirá 50 millones de acciones en un rango de $15–18, con un volumen de hasta $900 millones y una valoración de hasta $10.2 mil millones. El precio final y la dinámica de las primeras negociaciones mostrarán si los inversores públicos están dispuestos a pagar por la "historia nuclear". X-energy se está negociando por debajo de su precio de emisión, y Standard Nuclear cayó el primer día de operaciones.
M&A: los estratégicos están adquiriendo activos de IA
La consolidación avanza paralelamente a las rondas:
- Nvidia compra Hugging Face por $12.9 mil millones.
- SpaceX adquiere al desarrollador Cursor por $60 mil millones, la transacción se paga con acciones.
- Stripe, según informes de prensa, ha acordado la compra de OpenRouter por más de $7 mil millones.
- SAP pagó más de €1 mil millones por Prior Labs.
Para los fondos de capital de riesgo, M&A se está convirtiendo en un canal de liquidez tan significativo como el IPO.
Asia y Europa: capital estatal junto al capital de riesgo
ByteDance ha separado su división de IA para el desarrollo de medicamentos, Anew Labs, en una empresa independiente. La primera ronda externa fue de $290 millones con una valoración de $1.5 mil millones. Esta fue liderada por HSG, IDG Capital y Hillhouse, y participó el fondo estatal de Shanghái. ByteDance mantiene el 56%.
CADDi de Tokio recaudó ¥17.7 mil millones en Series D con una valoración de alrededor de $1.2 mil millones. Entre los inversores se encuentran Woven Capital y Salesforce Ventures. En Europa, Mantic en Londres obtuvo $20 millones de Balderton y Radical Ventures para la previsión de IA. La escocesa iGii completó su ronda de Series B con £11.7 millones de financiamiento estatal de £11 millones. Cuanto más cerca está una startup de las fábricas, materiales y medicina, mayor es la proporción de dinero estratégico y estatal en las transacciones.
Qué significa esto para los inversores y fondos de capital de riesgo
- La "exposición a IA" ha dejado de ser un tema. El mercado paga por el control de escasez — cálculos, energía, datos y procesos regulados.
- El mercado se ha dividido en dos partes. Los cheques gigantes se otorgan a los líderes de categoría, mientras que para los demás, las rondas A y B siguen siendo moderadas. El dinero caro ya está impidiendo el crecimiento de las startups medianas.
- La necesidad de capital ya no es una condena. Con la demanda contratada, los modelos de infraestructura están obteniendo financiamiento incluso con tasas del 4%.
- El principal riesgo es la velocidad de revalorización. La triplicación del valor en un año requiere comprobar la retención de ingresos y márgenes.
- El otoño definirá la liquidez. Las transacciones de Holtec y la preparación para la IPO de Anthropic mostrarán qué múltiplos el mercado público aceptará para las valoraciones privadas.
El mercado de capital de riesgo entra en la última década de septiembre con valoraciones privadas récord y el costo del dinero más alto en tres años. Ganan las startups que demuestran a los inversores no solo potencial, sino control sobre recursos escasos y una economía funcional.