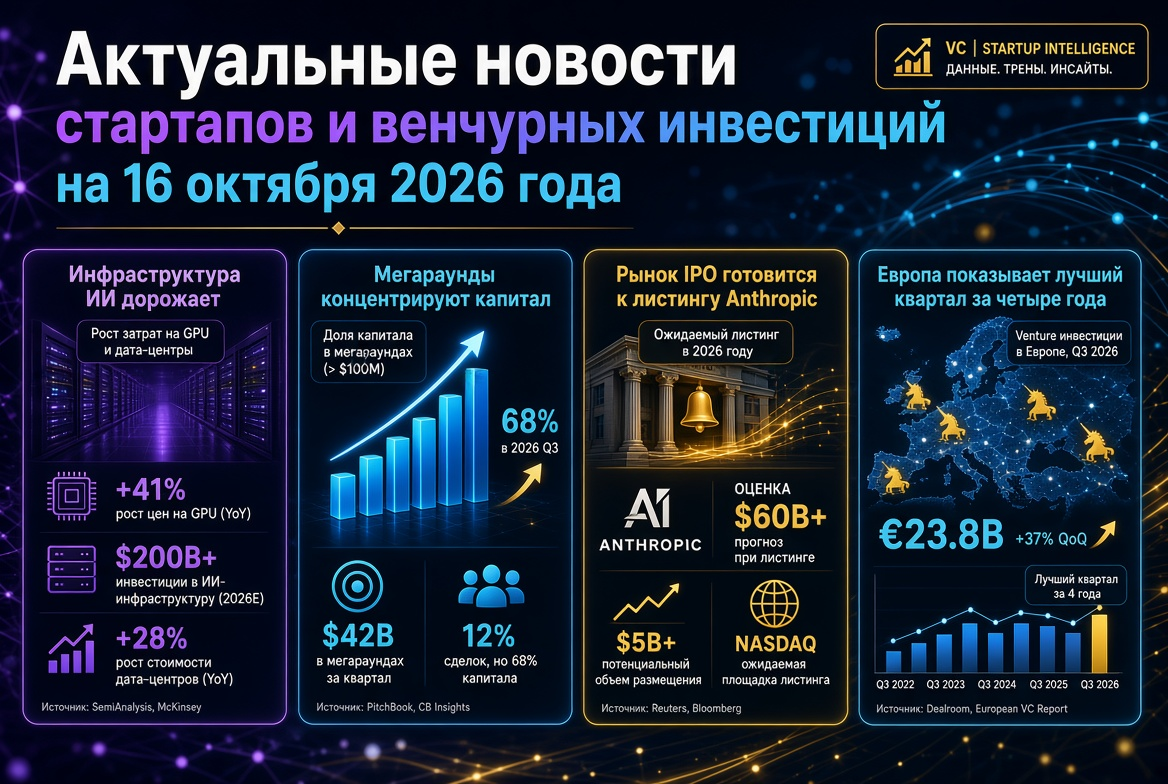
Temas clave que están formando la agenda para los inversores y fondos de capital de riesgo a partir del 16 de octubre de 2026:
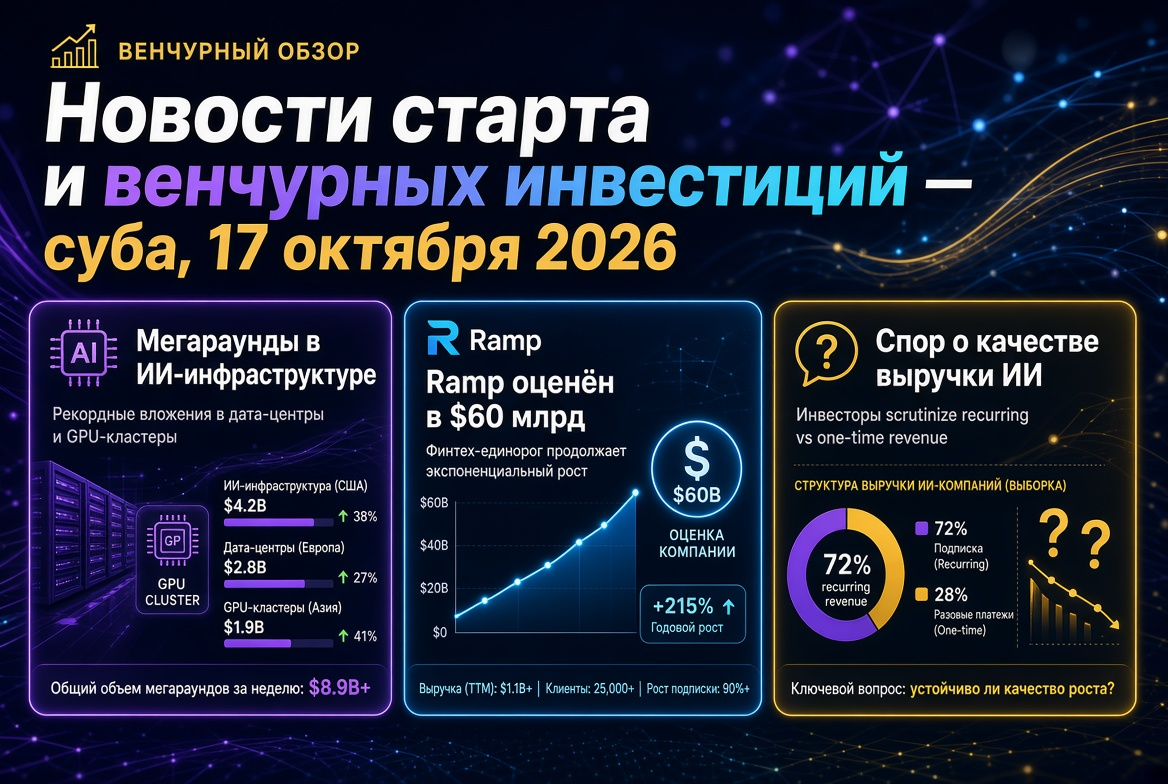
- Resultados del tercer trimestre. El capital se concentra en megarrondas, y la participación de IA en la financiación de riesgo global se aproxima a dos tercios.
- Nuevos decacornes en infraestructura de IA. Modal Labs y Applied Intuition muestran un crecimiento exponencial en sus valoraciones en pocos meses.
- Preparativos para el IPO de Anthropic. El mercado espera la forma pública S-1, de la cual dependen los plazos de la ventana de colocación de noviembre.
- Deep tech europeo. La fotónica, el almacenamiento de energía y los fondos gubernamentales apoyan el mejor trimestre de la región en cuatro años.
- Etapas tempranas. Las rondas semilla de $50-60 millones se están convirtiendo en la norma para equipos con una sólida base tecnológica.
El mercado de capital de riesgo en el tercer trimestre de 2026: menos dinero, más megarrondas
Según Crunchbase, la financiación global de capital de riesgo en el tercer trimestre de 2026 alcanzó los $159 mil millones. Alrededor de 6,000 startups recibieron fondos. Esto representa una disminución del 25% en comparación con los récords de $212 mil millones del segundo trimestre, pero un aumento del 53% en comparación con el año anterior. En los primeros nueve meses, el volumen de inversiones de riesgo llegó a $679 mil millones, lo que constituye un récord para este periodo en toda la historia.
La estructura del mercado ha cambiado más significativamente que su volumen:
- Récord de megarrondas. 27 empresas atrajeron $1 mil millón o más, en comparación con 16 en el segundo trimestre y 14 en el primero. Estas transacciones representaron aproximadamente un tercio de todo el capital del trimestre.
- Dominio de la IA. Las startups de inteligencia artificial obtuvieron $102 mil millones, o el 64% de la financiación global de capital de riesgo.
- Líderes del trimestre. Databricks y Safe Superintelligence atrajeron $5 mil millones cada una, mientras que otras seis empresas recibieron al menos $3 mil millones cada una.
- Las etapas tempranas crecen. La financiación de etapas tempranas aumentó un 25% interanual, hasta $40,6 mil millones. Las rondas semilla sumaron $13 mil millones.
La concentración también es evidente en el lado de los fondos. Según PitchBook y NVCA, en el primer semestre, Andreessen Horowitz, Thrive Capital y Founders Fund representaron el 48,1% de todo el capital recaudado por los fondos de capital de riesgo de EE. UU. La creación de fondos de primera emisión ha llegado a mínimos desde 2016.
Infraestructura de IA: Modal Labs triplica su valoración y entra en el club de los decacornes
La transacción más comentada de la semana es la ronda de Modal Labs. El proveedor de infraestructura de servidores de Nueva York para inferencia cierra una ronda de $750 millones bajo la dirección de Accel a una valoración de $15,75 mil millones. En mayo, la compañía fue valorada en $4,65 mil millones en el marco de la Series C por $355 millones. Así, su valoración ha crecido más de tres veces en aproximadamente cuatro meses.
La lógica de los inversores es clara:
- Los ingresos anuales de Modal ya superaron los $300 millones en primavera;
- La demanda está impulsada por agentes de IA y herramientas de programación que requieren entornos aislados para la ejecución de código;
- El modelo de pago solo por el tiempo de cálculo real es adecuado para las cargas de inferencia irregulares.
La transacción respalda la tesis que los fondos están incorporando cada vez más en sus estrategias de inversión: en 2026, la revalorización más rápida ocurre en el nivel de "picos y palas" para la economía de agentes de IA.
Sistemas autónomos y tecnologías de defensa: Applied Intuition valorada en $30 mil millones
El desarrollador de software para transporte autónomo Applied Intuition ha recibido ofertas de inversión con una valoración de al menos $30 mil millones. Esto es el doble del nivel de $15 mil millones documentado en la ronda de la Serie F. En los próximos meses, es posible una ronda de más de $1 mil millones.
Parámetros clave para los inversores:
- La empresa trabaja con 18 de los 20 principales fabricantes de automóviles del mundo;
- La valoración de $30 mil millones corresponde aproximadamente a 36 ingresos anuales de ingresos recurrentes proyectados para 2025, de $830 millones;
- El crecimiento del múltiplo está relacionado con el ingreso en autonomía militar y todoterreno, donde Applied Intuition compite con Anduril y Saronic.
En el mismo segmento, Fortastra atrajo $30 millones en una ronda de la Serie A para vehículos espaciales maniobrables para seguridad orbital. El desarrollador de entrega autónoma Rino.ai cerró la Serie C en $100 millones.
IPO de Anthropic: el mercado espera una S-1 pública
La principal cuestión para el mercado de ofertas públicas es el cronograma del IPO de Anthropic. La compañía presentó de manera confidencial el proyecto de la forma S-1 el 1 de junio, poco después de la ronda de la Serie H por $65 mil millones a una valoración de $965 mil millones. Según los medios de comunicación, la bolsa elegida es Nasdaq, y la ventana objetivo se ha trasladado de octubre a noviembre para que los inversores vean los resultados del tercer trimestre.
Si el marketing de la colocación comienza la semana del 9 de noviembre, la versión pública del prospecto debe aparecer antes de finales de octubre. Los hitos de valoración discutidos en el mercado alcanzan los $2 billones. Para los fondos de capital de riesgo, esta transacción es importante por tres razones:
- Establecerá el estándar de divulgación financiera para todo el sector de IA;
- Servirá como prueba para las valoraciones de etapas tardías en el mercado privado;
- Una cotización exitosa podría abrir una ventana para las salidas de otras grandes empresas de IA.
Asia: Manus atrae $500 millones tras cancelación de acuerdo con Meta
El desarrollador de agentes de IA Manus (matriz de Butterfly Effect) ha recaudado más de $500 millones. Esta es la primera ronda después de que las autoridades chinas obligaran a Meta a retirarse de la compra de la startup por aproximadamente $2 mil millones. La ronda fue liderada por Boyu Capital e IDG Capital, y participaron Tencent, HSG y ZhenFund. La valoración no fue revelada, pero anteriormente se había informado de un objetivo de alrededor de $4 mil millones. La empresa también está considerando un IPO en Hong Kong.
La transacción muestra que los riesgos regulatorios de M&A transfronterizos en el ámbito de IA no disminuyen el apetito de los inversores locales por plataformas de agentes.
Europa: deep tech, fotónica y fondos estatales
Las startups europeas recaudaron alrededor de $25 mil millones en el tercer trimestre. Este es el mejor resultado de la región en cuatro años y un aumento del 77% interanual. Las transacciones de octubre confirman un cambio hacia tecnologías profundas:
- Skeleton Technologies (Estonia) recibió una inversión estratégica de nueve dígitos de Siemens y se unió al club de los "unicornios". La empresa destinará más de $200 millones a expansión e I+D en Silicon Valley para las necesidades de los centros de datos de IA.
- Salience Labs (Oxford) atrajo $125 millones para conmutadores ópticos que conectan miles de GPU mediante luz.
- Rabot Energy cerró la Serie B en $50 millones para convertir baterías domésticas en una planta eléctrica virtual.
- British Business Bank apoyó a Entrepreneurs First, Headline y Evantic en el marco de un programa de £180 millones para fondos de IA.
Rondas semilla y tempranas: nueva norma de cheques
La etapa temprana se está volviendo cada vez más intensiva en capital. Entre las transacciones destacadas de los últimos días:
- Hone — ronda semilla de $60 millones de Benchmark e Index Ventures a una valoración de $285 millones para agentes de IA autónomos que son responsables del rendimiento empresarial;
- Sabi — ronda semilla de $50 millones liderada por Khosla Ventures para una interfaz neuroportátil;
- Oratomic — Serie B de $475 millones para ordenadores cuánticos resistentes;
- Arena — Serie B de $200 millones a una valoración de $3,1 mil millones de Lightspeed y Khosla Ventures, casi el doble de la valoración de enero;
- Multiply Labs — Serie B de $75 millones de Lux Capital para la robotización de la producción farmacéutica;
- Matchpoint Therapeutics — Serie B de $150 millones para productos basados en "pegamento molecular".
El fintech también se mantiene activo. Valon Technologies atrajo $150 millones a una valoración de $2,3 mil millones, Capitolis — $120 millones en la ronda de la Serie E, Spiko — $90 millones en la ronda de la Serie B.
Rusia: un mercado cauteloso y apuesta por la demanda corporativa
El mercado de capital de riesgo ruso se mueve contra la tendencia global. Según el Fondo de Capital de Riesgo de Moscú, en el primer semestre de 2026, el volumen de inversiones de riesgo se redujo en un 48%, hasta 4,6 mil millones de rublos, y el número de transacciones disminuyó en un 45%, hasta 54. La alta rentabilidad de los instrumentos sin riesgo desvía el capital de las startups, por lo que el dinero fluye principalmente hacia proyectos B2B con ingresos claros y clientes corporativos.
La infraestructura de apoyo, sin embargo, se está expandiendo:
- El Fondo de Capital de Riesgo de Moscú destinará 250 millones de rublos a empresas tecnológicas y espera atraer alrededor de 1,000 millones de rublos en co-inversiones;
- FRII ha lanzado un fondo de 300 millones de rublos para startups en el ámbito de la seguridad informática.
Lo que los inversores deben rastrear la próxima semana
- Publicación de la S-1 de Anthropic. Los plazos de presentación se convertirán en el principal indicador para el mercado de IPO de empresas tecnológicas.
- Clausura de la ronda de Applied Intuition. Los resultados mostrarán si el mercado está dispuesto a pagar una prima por autonomía de doble uso.
- Money20/20 USA (18-21 de octubre). Se esperan nuevas transacciones y asociaciones en fintech durante la conferencia.
- Oslo Innovation Week (19-23 de octubre). Una plataforma para anuncios sobre el clima escandinavo y el capital de riesgo deep tech.
El mercado de capital de riesgo de 2026 vive bajo el principio de "menos transacciones, más cheques". El capital está revalorizando rápidamente la infraestructura de IA, y las megarrondas y la preparación de los mayores IPO están formando un nuevo sistema de referencia para las valoraciones. Para los inversores y fondos de capital de riesgo, la disciplina se convierte en una prioridad: ingresos, múltiplos y un camino realista hacia la salida son más importantes que el volumen de la ronda anunciada.